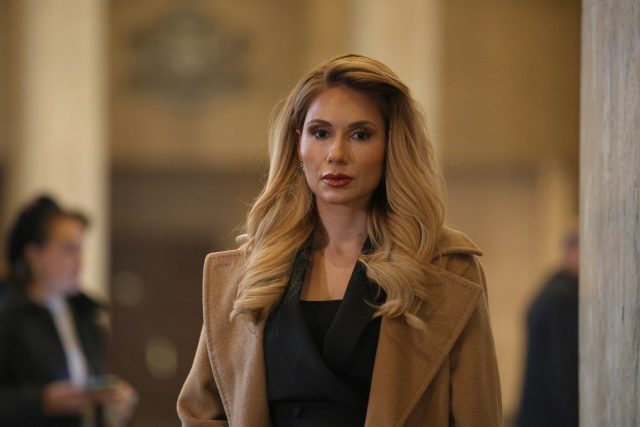
Активностите на председателя на Комисията за защита на потребителите Мария Филипова по отношение на мобилните оператори продължиха и в четвъртък. Шефката на КЗП сезира Националната агенция за приходите (НАП) за проверка на внесения и дължим от мобилните оператори ДДС за събраните от потребителите през последните 5 години неустойки за отстъпки от цените на абонаментни планове и закупени в брой или на лизинг крайни устройства.
Тези действия са предприети с оглед на това, че до момента при предсрочното прекратяване на потребителските договори операторите са претендирали под формата на неустойки отстъпките от цените на предоставените от тях стоки и услуги.
За получените суми компаниите дължат ДДС, пишат от КЗП, като се позовават на текстове от Закона за ДДС и на решение на Съда на ЕС.
Проблемът, за който Филипова сезира Спецов, обаче е стар, отдавна е известен на НАП и към днешна дата би трябвало да е решен.
Това стана ясно от отговори на данъчната агенция на въпроси на Mediapool от февруари тази година.
Още по темата
Върху неустойките при предсрочно прекратяване на договора с мобилния оператор (до три месечни вноски) следва да се внася ДДС съгласно евродирективата за данъка, независимо какво пише в българския закон. Аргументът е, че по същество тези неустойки представляват скрита печалба, уговорена до края на срока на договора, без на практика да се предоставя услуга. Затова върху въпросната печалба следва да се дължат данъци, като в този смисъл има решения на Съда на Европейския съюз (СЕС) по дело С-295/17 и дело С-43/19 при тълкуването на Директива 2006/112/ЕО относно ДДС. Има също произнасяне на Върховния административен съд, обясниха през февруари от НАП.
Данъчната агенция е хванала проблема и е направила ревизии на мобилните оператори след решенията на Съда на ЕС за разрешените периоди със задна дата – до 31.12.2017 г. (ревизията може да е за срок до 5 години назад във времето, б. р.).
До решенията на СЕС операторите наистина не са издавали фактури и не са начислявали ДДС върху неустойките, казаха тогава от НАП. Издадените впоследствие ревизионни актове са обжалвани в съда, но са потвърдени от Върховния административен съд, добавиха от ведомството на Румен Спецов.
От НАП обаче през февруари не уточниха какви допълнителни задължения за ДДС са начислени на операторите, дали те са събрани и дали всички мобилни оператори са прекратили практиката по невнасяне на дължимия данък.
Едно към едно:
Въпроси на Mediapool и отговори на НАП от 16 февруари 2024 г.
Внасят ли мобилните оператори ДДС върху неустойките, които събират от потребителите съгласно договорите им за телекомуникационни услуги с потребителите? В практиката тези неустойки намират приложение под формата на неустойка за предсрочно прекратяване на договора за услуги, за невърнато оборудване, за устройство на изплащане и т. н.
До решението на Съда на Европейския съюз (СЕС) по дело С-295/17 и дело С-43/19 операторите не са издавали фактури и не са начислявали ДДС върху неустойките, като са считали, че неустойката съгласно националното право е освободена доставка. НАП е образувала ревизионни производства, издадени са и ревизионни актове, които са обжалвани в съда. Обжалваните ревизионни актове на НАП са потвърдени от ВАС.
В това отношение НАП прилага ли произнасянето на Съдът на ЕС по дело С-295/17 и дело С-43/19 при тълкуването на чл. 2, §1, б. "в" от Директива 2006/112/ЕО, където съдът приема, че предварително определената сума, получавана от икономически оператор при предсрочно прекратяване по искане или по вина на негов клиент на договор за предоставяне на услуги с предвиден минимален срок на обвързаност и съответстваща на сумата, която операторът е щял да получи през останалата част на посочения срок, ако договорът не беше прекратен, следва да се приеме за възнаграждение за извършена възмездно доставка на услуги, което поради това подлежи на облагане с ДДС? За квалификацията на тази сумата е без значение фактът, че по националното право тя се определя като неустойка.
При определяне на задълженията по ЗДДС на мобилните оператори, касаещи начислени като неустойка вземания от клиенти при предсрочно прекратяване на договори с предвиден минимален срок на обвързаност, органите по приходите са прилагали решение от 22 ноември на Съда на Европейския съюз (СЕС) по дело С-295/17, MEO – Serviços de Comunicações e Multimédia SA и решение на СЕС от 11 юни 2020 г. по дело С-43/19 Vodafone Portugal — Comunicações Pessoais, SA, въпреки че съгласно чл. 26, ал. 2 от ЗДДС не се смятат за възнаграждение по доставка всякакви плащания на неустойки и лихви с обезщетителен характер.
Правени ли са проверки или ревизии на мобилните оператори за плащането на ДДС върху неустойки по договорите с потребители и предстоят ли ревизии или проверки по този въпрос на операторите или по други данъчни въпроси?
На трите мобилни оператора са извършвани ревизии до 31.12.2017 г., в рамките на които са определяни допълнителни задължения по ЗДДС във връзка с начислени от операторите неустойки при предсрочно прекратяване по инициатива на клиента или поради неизпълнение на договорно задължение от страна на клиента на договори за предоставяне на услуги, предвиждащи срок на обвързаност. Тези ревизии са обхванали всички периоди, по отношение на които към датите на решенията на СЕС по дело С-295/17 и С-43/19 е било допустимо възлагането на ревизионно производство, съобразно правилото по чл. 109 от ДОПК.
Ключови думи
За честна и независима журналистика
Подкрепи Mediapool.bg с 5€, за да разчитате и занапред на независима, професионална и честна информационно-аналитична медия.
1 коментар
Екипът на Mediapool Ви уведомява, че администраторите на форума ще премахват всички мнения, съдържащи нецензурни квалификации, обиди на расова, етническа или верска основа.
Редакцията не носи отговорност за мненията, качени в Mediapool.bg от потребителите.
Коментирането под статии изисква от потребителят да спазват правилата за участие във форумите
Прочетете нашите правила за участие във форумите.
За да коментирате, трябва да влезете в профила си. Ако нямате профил, можете да серегистрирате.