

Банките може да се наложи да връщат със задна дата неправомерно удържани такси по жилищните и потребителските кредити на свои клиенти – най-вече тези за усвояване и управление на кредитите. Това става ясно от промени в общите условия, предприети през януари от множество кредитни институции в резултат от действията на председателя на Комисията за защита на потребителите (КЗП) Мария Филипова. На 18 декември тя даде на банките срок от 14 дни да променят общите си условия в съответствие със законовите текстове.
Според законите за потребителските и за жилищните кредити "кредиторът не може да изисква заплащане на такси и комисиони за действия, свързани с усвояване и управление на кредита". Въпреки това обаче доста банки са начислявали подобни такси, установи проверка на КЗП. Излиза, че досега комисията е бездействала по въпроса близо 10 години, тъй като текстът в закона за потребителския кредит е в сила от 2014 г. насам, а в закона за жилищните заеми – от 2016 г. насам.
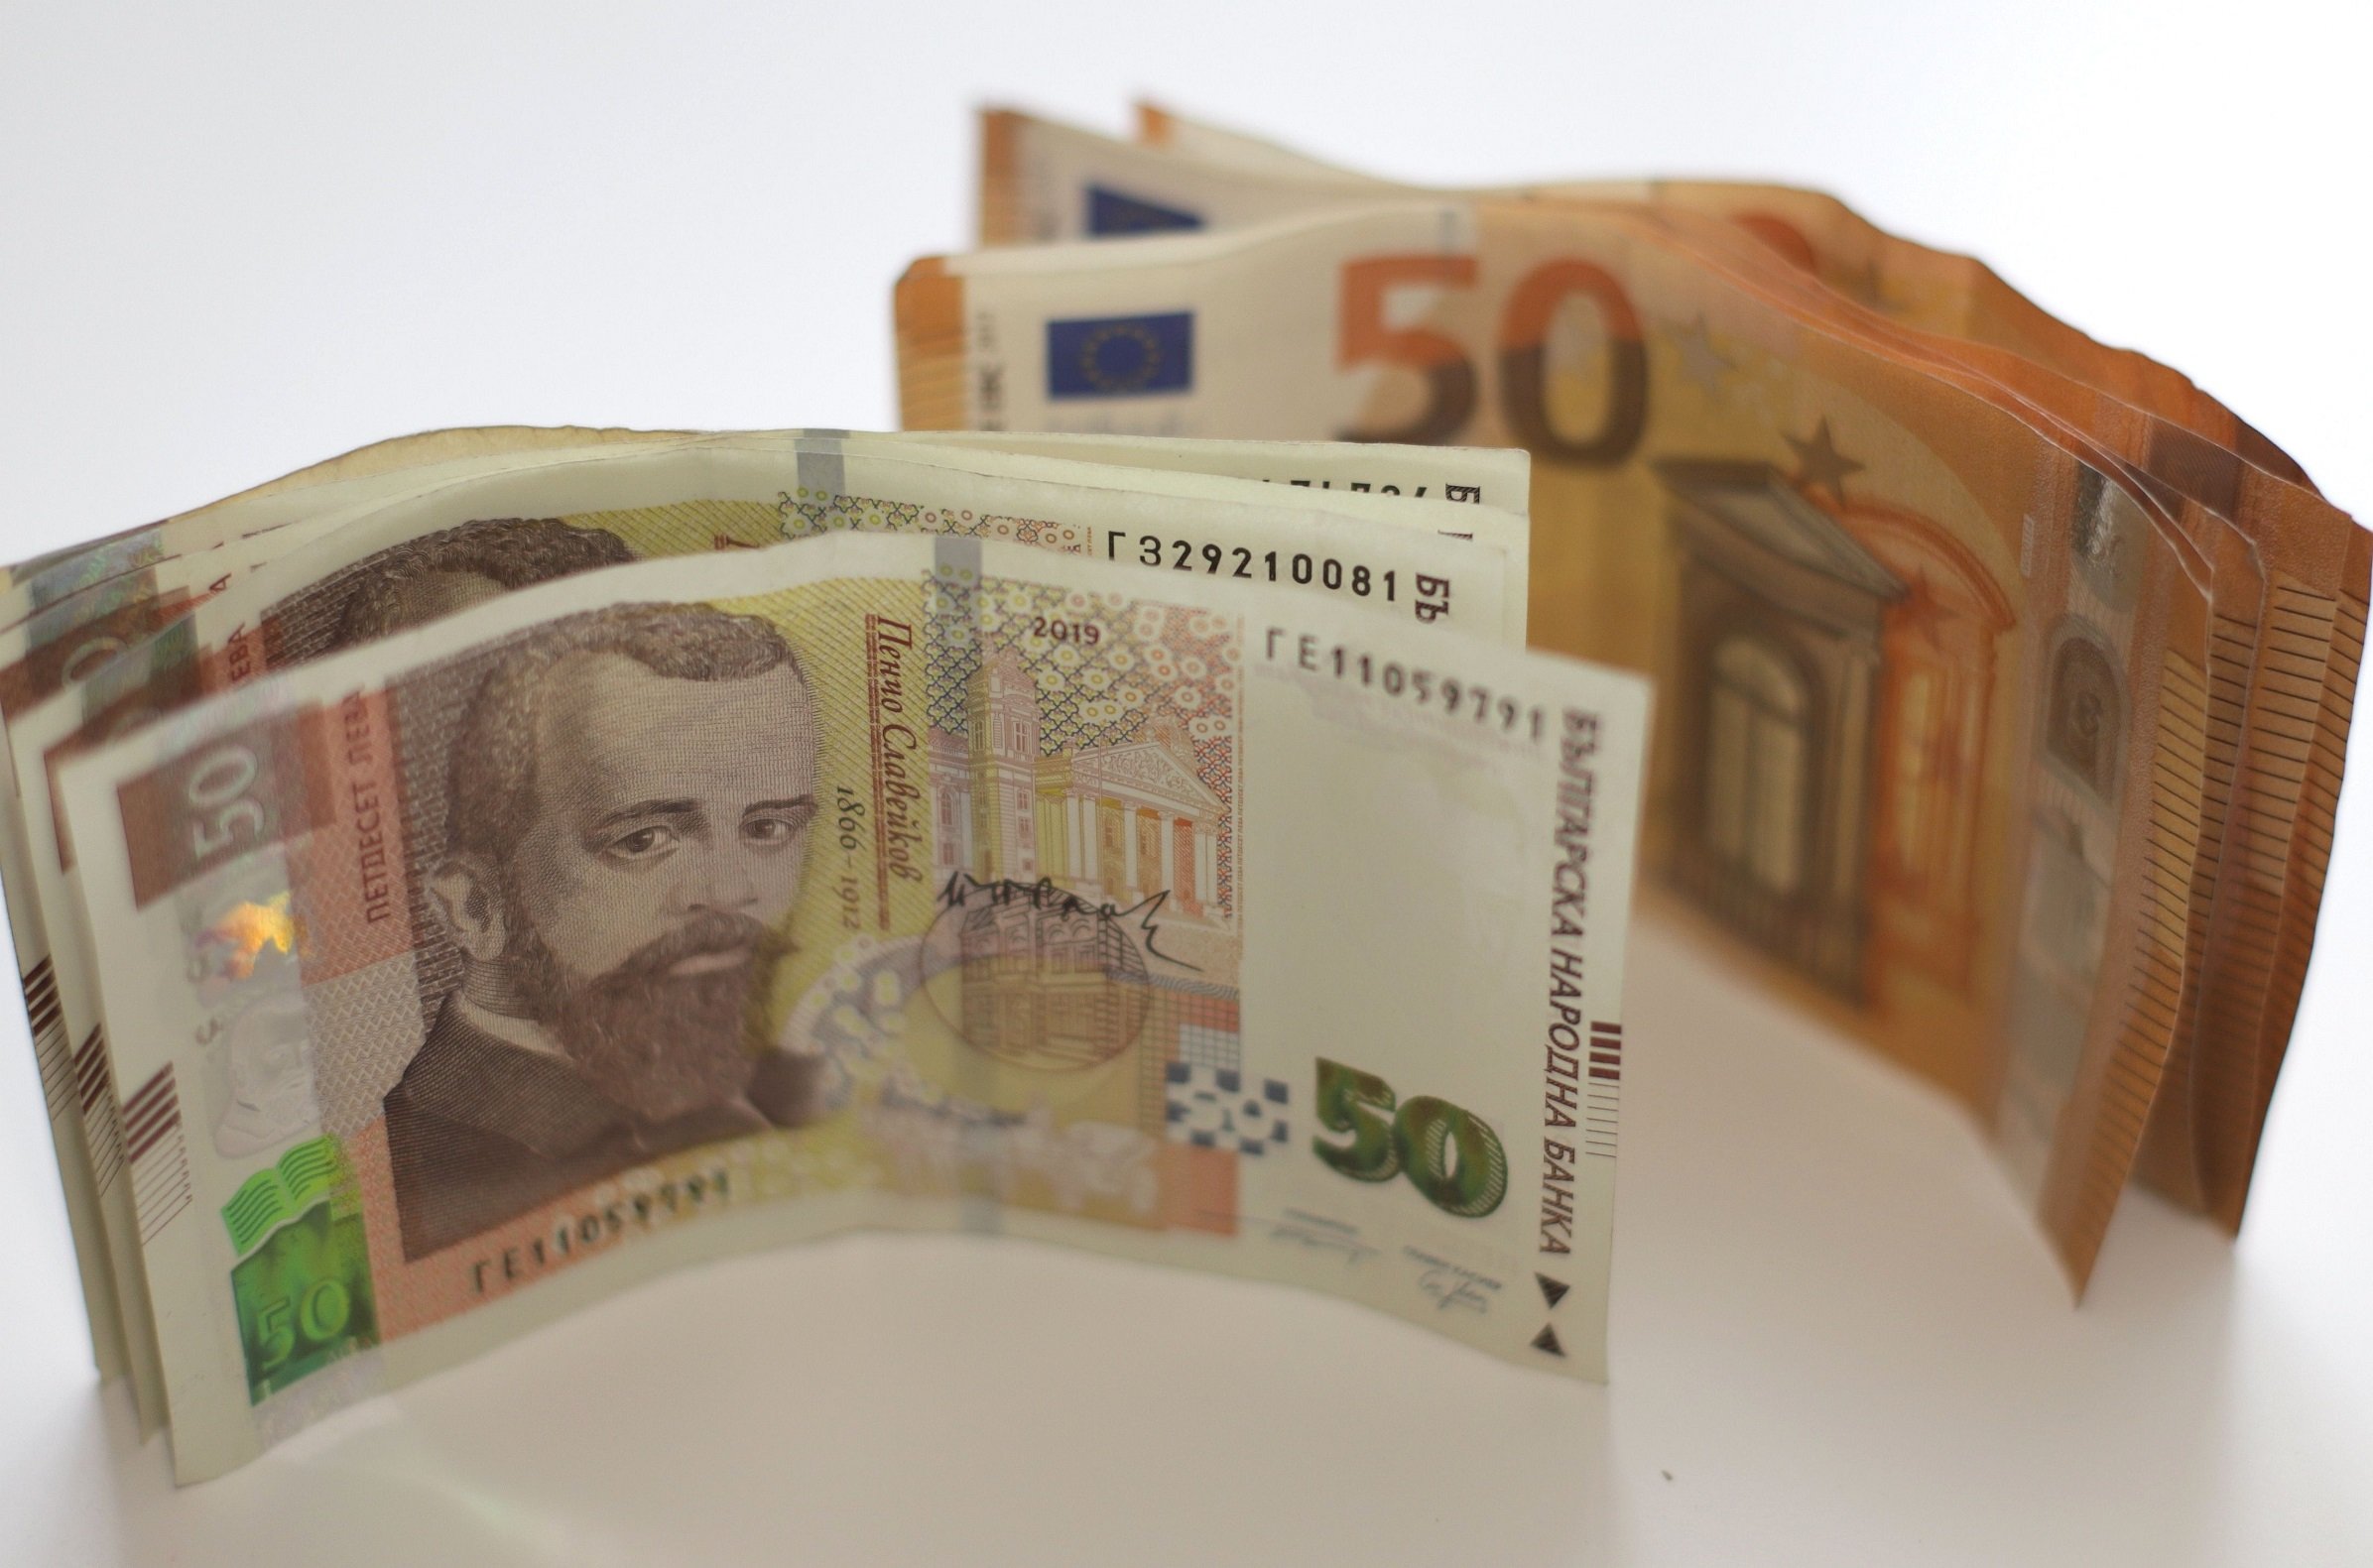
Банките масово отменят таксите за усвояване и управление на кредита, съобщи в свой анализ финансовият портал MoitePari.bg. Някои от тях са записали, че промяната важи за всички потребителски кредити, отпуснати след юли 2014 г. За да компенсират финансовите си загуби от мярката обаче, повечето кредитни институции, паралелно с отмяната на таксите, са вдигнали лихвите по потребителските си заеми, става ясно от анализа на MoitePari.bg.
Засега обаче не е ясно как точно ще стане възстановяването – дали банките доброволно и служебно ще върнат парите на хората, или всеки засегнат трябва да води дело в съда, за да си получи неправомерно събраното.
"От нашия мониторинг става ясно, че част от банките вече са предприели действия по премахване на тези такси (за усвояване и управление на кредита, б. р.) от своите общи условия, като това е положителна стъпка в посока защита на потребителите. Относно давностния срок, съгласно действащото законодателство, претенциите за връщане на неправомерно събрани такси, които се плащат периодично, могат да бъдат предявени в рамките на 3-годишен срок, а всички останали – в срок от 5 години. Засегнатите клиенти имат право да търсят правата си по съдебен ред", коментира пред Mediapool Мария Филипова.
Според експерта по банково право адв. Янчо Трончев няма пречка банките служебно да възстановят сумите на хората, които все още не са погасили кредита си.
"При възражение пред банка от страна на потребител, че неправомерно са му удържани такси по време на действието на договора, банката – ако приеме възражението за основателно – може да му възстанови събраните вповече суми или да му ги приспадне от бъдещи вноски. Ако банката отхвърли възражението на потребителя, то тогава само съдът може да реши спора, съобразно условията за нищожност, давностните срокове и т. н.", коментира пред Mediapool адв. Янчо Трончев.
Адв. Янчо Трончев:
Банката може да приспадне неправомерните такси от бъдещите вноски

Адв. Янчо Трончев, Снимка: БНТ
Промените в общите условия на банките, инициирани от началото на тази година, предизвикваха особен интерес в обществото. Те са резултат от позицията на Комисията за защита на потребители (КЗП) от 18.12.2024 г., свързана с идентифициране на неравноправни клаузи и нелоялни търговски практики в договорите за потребителски кредит, включително по отношение на таксите за управление на кредита (чл. 10а, ал.2 от ЗПК). Проблемът с неравноправните клаузи, с оглед практиката и на Съда на Европейския съюз (СЕС), е особено актуален. Предвид функциите на КЗП, то не е изненада и нейната позиция, която цели защита на интересите на потребителите.
С оглед на настоящата ситуация между банките и КЗП интересно ще бъде да се проследи по какъв начин ще бъдат изменени общите условия по договорите за потребителски кредит и как това ще се отрази на потребителските кредити – тези, които вече са погасени и тези, които в момента се изпълняват.
Потребителите следва да имат предвид няколко особености. При наличие на клаузи, които противоречат на закона или го заобикалят, същите са нищожни. Тук давност няма – винаги може да се търси от съда нищожност и съответно връщане на недължимо платеното. Когато се установява дали една клауза е неравноправна, по смисъла на действащото законодателство и съдебна практика, следва да се вземе предвид дали тя е част от общите условия на договора, или е индивидуално уговорена.
Ако клаузата е индивидуално уговорена и включва незабранени от закона условия, то следва да породи действие между страните. При клаузи в общи условия, които са неравноправни, следва да се прецени дали уреждат в случая периодични или еднократни такси – ако са периодични, давността е 3 години, а ако са еднократни – давността е 5 години. Извън материята на неравноправните клаузи, въпросите за наличие на погасителна давност или сроковете за давност, отново ще бъдат обвързани с това дали говорим общо за нищожна клауза, или договор или клауза, свързана със спор по вземането на периодични или еднократни такси. Следва да се преценява за всеки отделен случай конкретно.
В заключение, при възражение пред банка от страна на потребител, че неправомерно са му удържани такси по време на действието на договора, банката – ако приеме възражението за основателно – може да му възстанови събраните в повече суми или да му ги приспадне от бъдещи вноски. Ако банката отхвърли възражението на потребителя – то тогава само съдът може да реши спора, съобразно горните разяснения за нищожност, давностни срокове и т. н.
Филипова даде 14 дни на банките да преразгледат договорите си
На 18 декември шефката на КЗП Мария Филипова обяви, че ведомството е проверило договорите на всички банки у нас и е разкрило неравноправни клаузи във всички тях, както и прилагането на различни нелоялни търговски практики.
Филипова даде 14 дни на банките да преразгледат договорите си за потребителски кредити и добволоно да премахнат клаузите, които нарушават правата на потребителите, като в противен случай ги заплаши с колективни искове, подобно на фирмите за бързи пари.
Срещу установените нелоялни търговски практики пък бяха издадени заповеди за преустановяване на нарушенията.
От данните до момента изглежда, че действията на Филипова дават резултат, като банките са започнали да коригират общите си условия.
Какви нарушения в банковите договори установи екипът на Мария Филипова?
- Събиране на непрозрачни такси и комисиони – включване на забранени от закона такси и комисиони за действия, свързани с усвояване и управление на кредита, както и събиране на такси и комисионни, които не са ясно и точно определени в договора за потребителски кредит;
- Ограничения върху правото на отказ – задължаване на потребителя да спазва специфични и едностранно наложени от банката процедури, които са незаконосъобразни, за да упражни правото си на отказ;
- Обезпечителни изисквания, нарушаващи граждански права – въвеждане на клаузи, позволяващи на кредитора достъп до лична собственост (оглед и посещение на място) или правото да налага ограничения върху имуществото на потребителя дори при незначителни или спорни задължения;
- Нарушение на принципа за уведомяване на потребителя – липсата на задължения за банките да предоставят ясна предварителна информация за извършени от тях промени в договорните условия, включително на референтни лихвени проценти, чрез трайни носители, което възпрепятства потребителите от своевременно действие;
- Несправедливи условия за предсрочна изискуемост – възможност за едностранно обявяване на кредита за предсрочно изискуем при незначителни или несъществени нарушения на договора, включително такива, които не застрашават интересите на кредитора;
- Ограничаване на възможността за електронна комуникация – необосновани задължения към потребителя да комуникира с банката предимно на траен хартиен носител на информация.
АББ: Банките спазват законодателството
На конкретните въпроси на Mediapool за последиците от действията на КЗП за клиентите на банките, от Асоциацията на банките в България отговориха, че спазват законодателството.
Позиция на Асоциация на банките в България:
Българските банки стриктно спазват българското и европейско законодателство, като своевременно полагат нужното усилие да се съобразяват с всички законово отправени препоръки към тях от съответните държавни и надзорни органи.
Генерализирането на ниво сектор в отправените въпроси създава погрешното впечатление, че те засягат всяка една банка и всяка една възможна такса. Банките имат различни договори, общи условия и такси, които прозрачно предоставят на клиентите си. Благодарение на силната конкуренция в банковия сектор, всеки клиент има възможност да избере своя предпочитан финансов партньор на база предлаганите продукти и услуги и условията по тях. Отпадането на определени такси е поредната стъпка в отговор на потребностите на съвременните потребители.
Това, което категорично можем да заявим, е, че банките подлежат на строго регулиране от страна на редица надзорни органи – БНБ, КФН и ЕЦБ и стриктно спазват регулаторните изисквания за банкова дейност. Като асоциация изразяваме убеденост, че банките спазват всички закони и регулации.
*Публикацията е актуализирана на 10 февруари в 17:00 ч. с позицията на Асоциацията на банките в България (АББ).
Ключови думи
За честна и независима журналистика
Подкрепи Mediapool.bg с 5€, за да разчитате и занапред на независима, професионална и честна информационно-аналитична медия.
4 коментара
Екипът на Mediapool Ви уведомява, че администраторите на форума ще премахват всички мнения, съдържащи нецензурни квалификации, обиди на расова, етническа или верска основа.
Редакцията не носи отговорност за мненията, качени в Mediapool.bg от потребителите.
Коментирането под статии изисква от потребителят да спазват правилата за участие във форумите
Прочетете нашите правила за участие във форумите.
За да коментирате, трябва да влезете в профила си. Ако нямате профил, можете да серегистрирате.
В отговор на #3681642
В отговор на #3681624