


Ключово решение на Съда на Европейския съюз (СЕС) от 24 юни ще осигури силна правна защита на семейното жилище, дори то да е закупено с кредит от банка (или фирма за кредити) и да е ипотекирано. Това разясниха юристи пред Mediapool по повод решението от 24 юни 2025 г. на СЕС по дело С-351/23.
Семейното жилище е имотът, в който семейството живее, без значение дали е купено с банков кредит, дали е ипотекирано за кредит на близък и т. н.
Решението ще осигури механизъм за спиране на изпълнителните дела, в случай че има съмнение за неравноправна клауза в договора за кредит с банката, като по този начин ще се предотврати загубата на семейното жилище и ще се гарантира ефективната съдебна защита, разясниха юристи.
Не са един и два случаите на потребители в ЕС, загубили имот, купен на кредит с договор, съдържащ неравноправни клаузи.
Още по темата
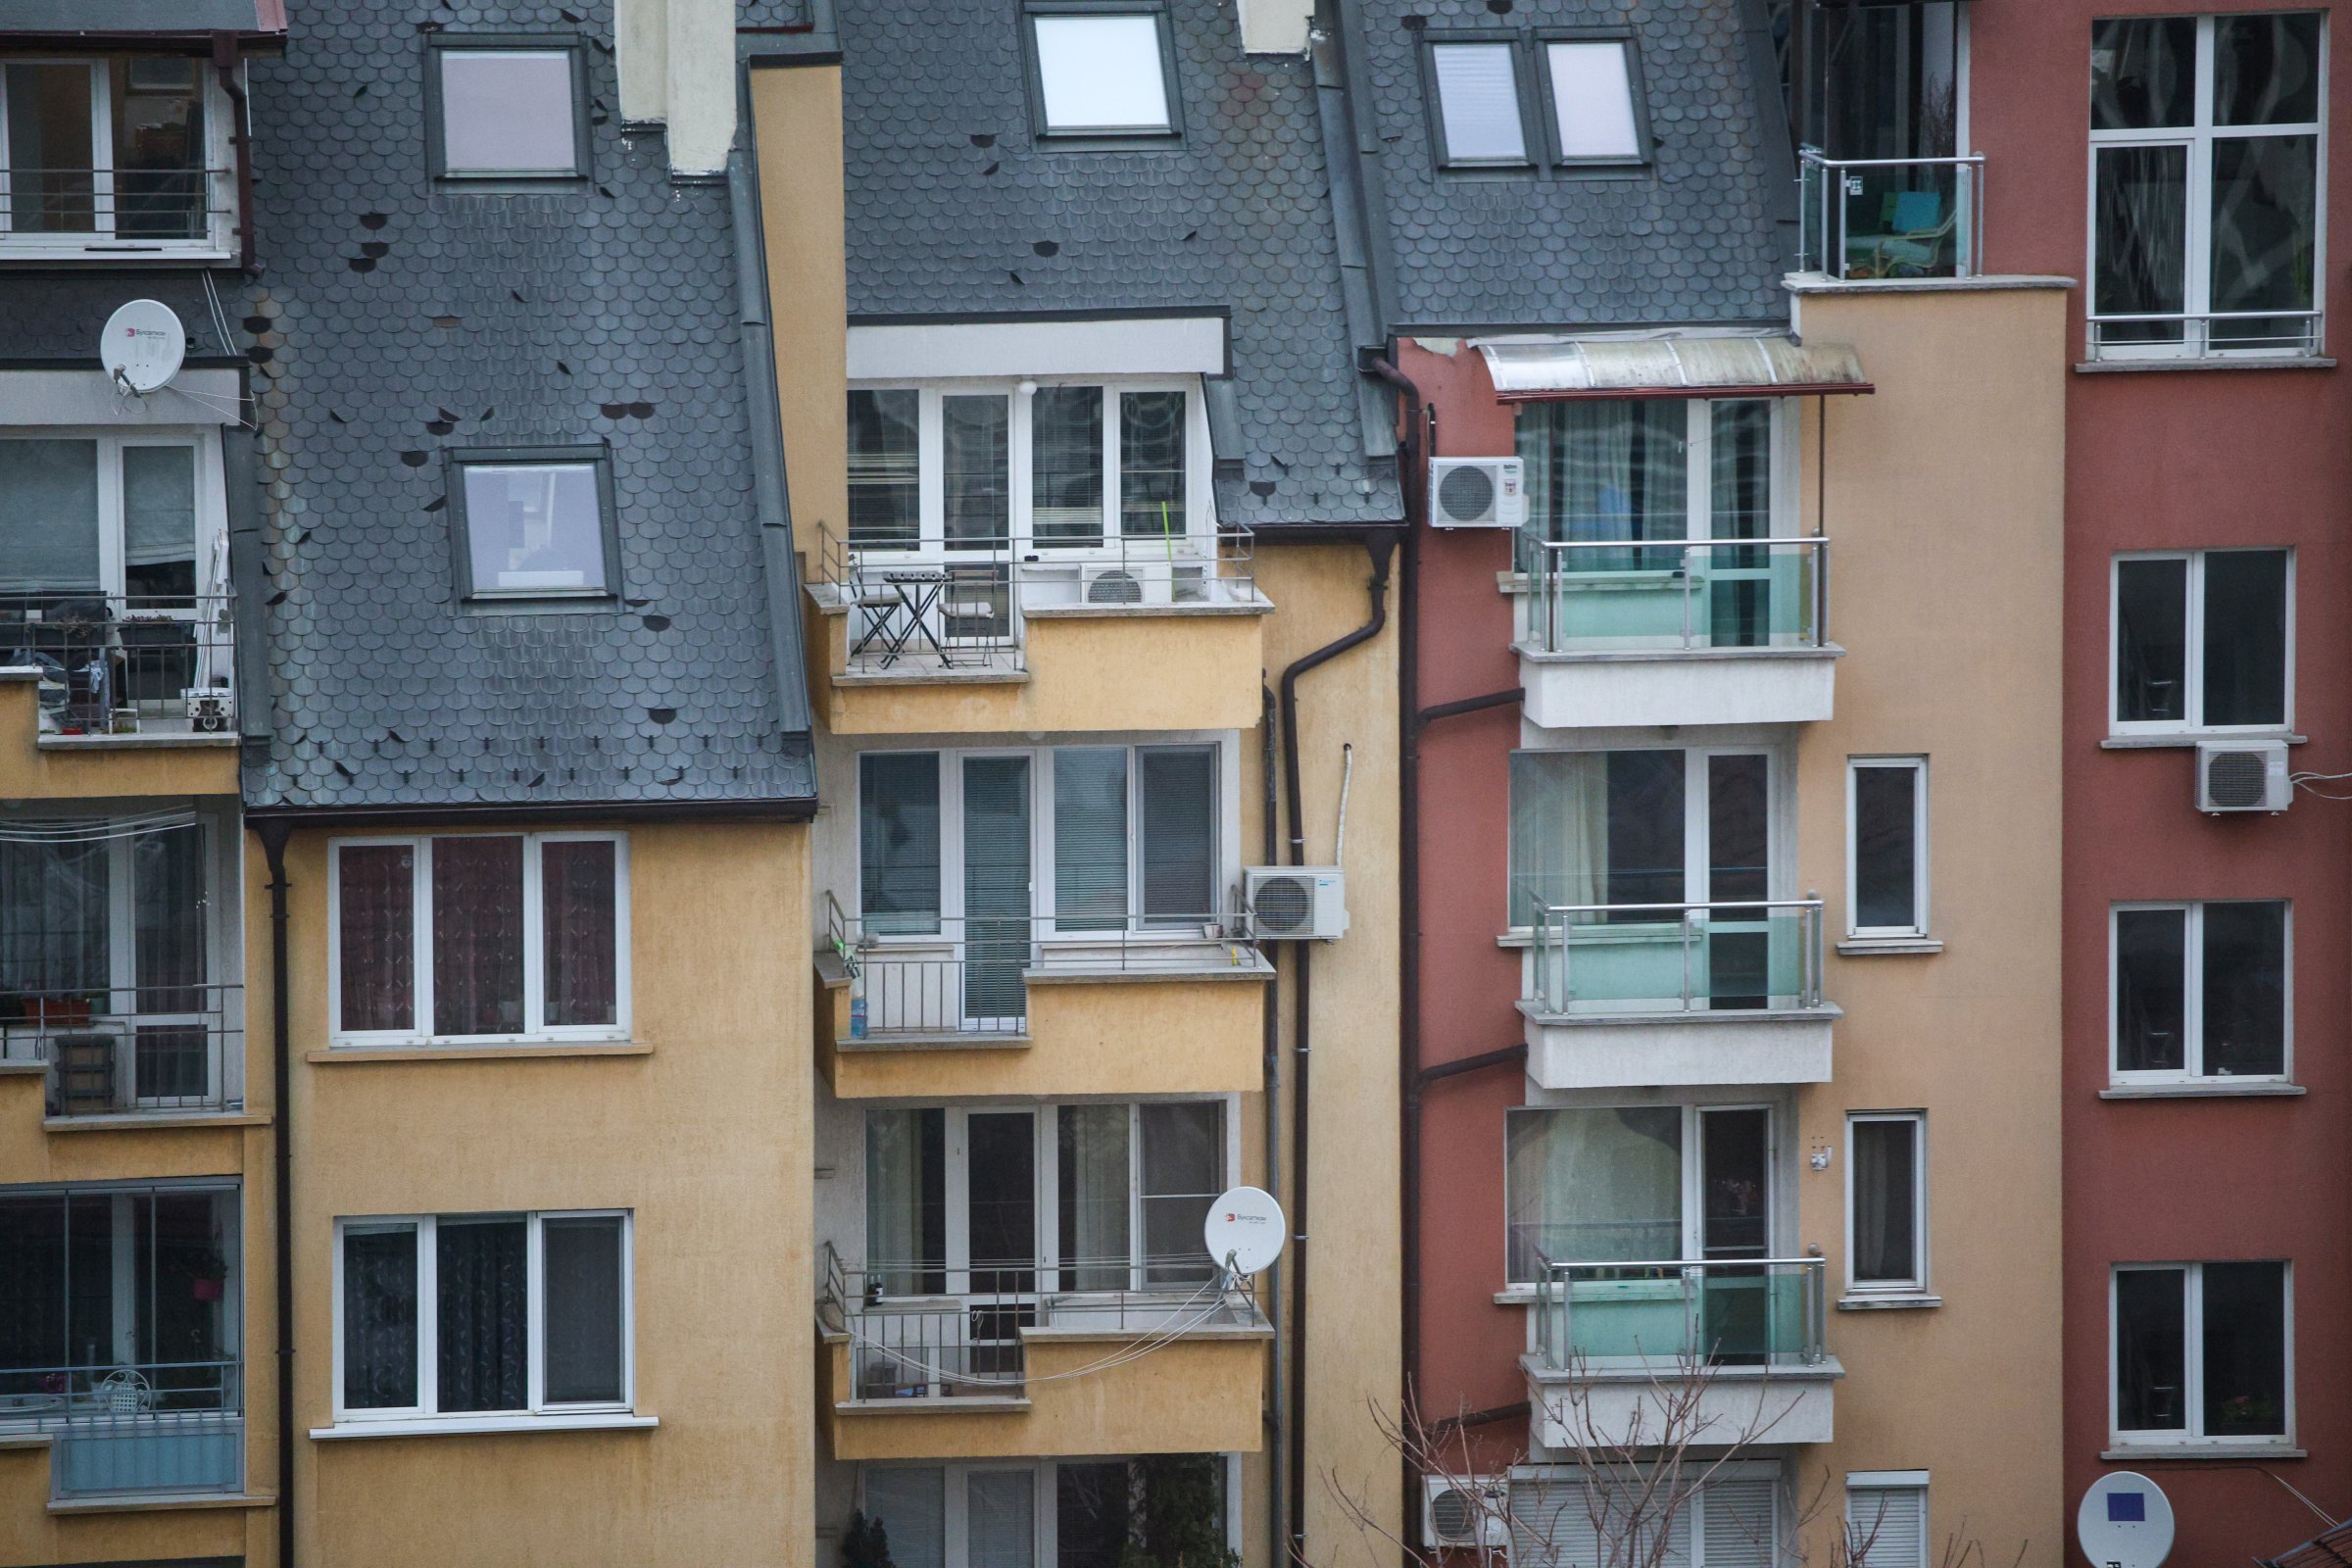
Във фокуса на юнското решение на СЕС е спор за собствеността върху жилище на семейство от Словакия, което има две непълнолетни деца с психологическо разстройство. На 7 април 2011 г. семейството сключва договор за кредит в размер на 63 000 евро с банка, с краен срок за погасяване през 2030 г. Кредитът е обезпечен с ипотека върху семейното жилище. В договора е предвидено правото на банката да обяви предсрочна изискуемост при забавяне на плащанията.
През 2016 г. банката обявява кредита за предсрочно изискуем и подава молба за публична продан, като дължимата сума към този момент възлизала на 56 888 евро. Семейството оспорва законността на процедурата пред районния съд, твърдейки, че клузата за предсрочна изискуемост е нераноправна и не е приложена правилно от банката. Исканията им обаче са отхвърлени.
На 17 юли 2017 г. е организирана втора публична продан на имота и той бива закупен от дружество, занимаващо се с кредитиране. Семейството обаче отказва да освободи жилището, тъй като то е единственото им жилище, а те имат две непълнолетни деца с тежко психологическо разстройство.
Поради това дружеството предявява иск за опразване на имота срещу семейството. В рамките на това производство Окръжният съд в град Пешов, Словакия, признава, че семейството не е заплатило месечни вноски по кредита и това представлява тежко нарушение на договора им с банката, но също така установява, че са нарушени потребителските им права и правото им на жилище. Констатирана е крайна несъразмерност между нарушението на това задължение и последиците от предсрочната изискуемост.
Поставя се въпросът дали дружеството, придобило имота чрез публична продан, трябва да се ползва с абсолютна защита на собствеността си, след като е било уведомено за висящото производството между банката и семейството за действителността на клаузата по договор за кредит, на която се основава публичната продан. Важен е и фактът, че потребителите са използвали всички възможни правни средства, за да защитят основното си право на жилище, гарантирано в член 7 от Хартата на основните права на ЕС.
В мотивите си СЕС отбелязва, че потребителят е в положение на по-слаба страна спрямо банката поради ограничените преговорни възможности и недостатъчната информираност. Затова съдилищата са длъжни служебно да следят за неравноправни договорни клаузи, попадащи в приложното поле на Директива 93/13. СЕС смята, че националният съд могат да налагат временни мерки за спиране или прекратяване на незаконосъобразно производство по принудително изпълнение особено когато става въпрос за такова производство върху ипотекиран имот, което би могло да доведе до отстраняване на потребителя и неговото семейство от жилището, което те обитават, тъй като правото на жилище е основно и гарантирано от Хартата.
От съществено значение за решаващите изводи на СЕС е обстоятелството, че потребителят е предявил всички възможни правни средства за защита. Според словашкия съд, отправил запитването до СЕС, още към датата на публичната продан са съществували непротиворечиви косвени доказателства за евентуалното наличие на потенциално неравноправна клауза в договора, който е в основата на принудителното изпълнение върху съответния ипотекиран имот. Клаузата за предсрочна изискуемост не отговаряла на изискванията за прозрачност, тъй като не е индивидуално уговорена (тя се е намирала в общите условия на банката). Така семейното жилище е продадено чрез публична продан, без да е съобразено от нито една съдебна инстанция дали е налице неравноправна клауза в договора за кредит.
В крайна сметка Съдът на ЕС решава, че не е допустимо национално законодателство, което позволява продължаване на принудително изпълнение върху ипотекиран недвижим имот, който е предоставен като обезпечение от потребител и който представлява негово семейно жилище, при положение че има висящо пред съд искане за спиране на това изпълнение. Това е така и при наличие на непротиворечиви косвени доказателства за наличие на неравноправна клауза в договора за кредит, който е в основата на принудителното изпълнение.
Според юристи това решение на СЕС е ключово за защитата на потребителите в рамките на изпълнителното производство. В съдебната си практика СЕС нееднократно е тълкувал, че националните съдилища са задължени служебно да проверяват за неравноправни клаузи в кредитните договори особено когато те засягат основни права като правото на жилище. Това ще осигури механизъм за спиране на изпълнителни производства, ако има съмнения за неравноправна клауза, като по този начин ще се предотврати загубата на семейното жилище.
Ключово решение на Съда на Европейския съюз (СЕС) от 24 юни ще осигури силна правна защита на семейното жилище, дори то да е закупено с кредит от банка (или фирма за кредити) и да е ипотекирано. Това разясниха юристи пред Mediapool по повод решението от 24 юни 2025 г. на СЕС по дело С-351/23. Семейното жилище е имотът, в който семейството живее, без значение дали е купено с банков кредит, дали е ипотекирано за кредит на близък и т.
Регистрация
Благодарим ви, че четете Mediapool.bg. Регистрирайте се, за да подкрепите мисията ни за независима журналистика и за да имате достъп до над 20-годишния ни архив.
Влезте в своя профил или се регистрирайте безплатно.
- Безплатен достъп до пълния архив.
- Възможност да коментирате във форума.
- Бърза регистрация за специалния ни бюлетин с коментар от журналистите от Mediapool.
Ключови думи
За честна и независима журналистика
Подкрепи Mediapool.bg с 5€, за да разчитате и занапред на независима, професионална и честна информационно-аналитична медия.
5 коментара
Екипът на Mediapool Ви уведомява, че администраторите на форума ще премахват всички мнения, съдържащи нецензурни квалификации, обиди на расова, етническа или верска основа.
Редакцията не носи отговорност за мненията, качени в Mediapool.bg от потребителите.
Коментирането под статии изисква от потребителят да спазват правилата за участие във форумите
Прочетете нашите правила за участие във форумите.
За да коментирате, трябва да влезете в профила си. Ако нямате профил, можете да серегистрирате.
В отговор на #3740360