


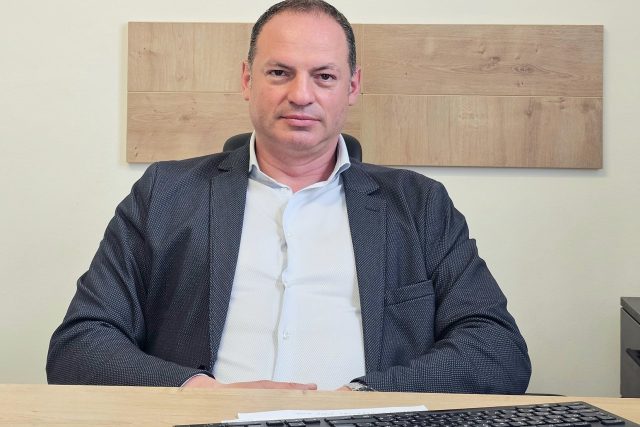
Обхватът на задължителната застраховка "Гражданска отговорност" на автомобилистите у нас е над 98%, но въпреки това има между 30 000 и 60 000 автомобила, които се движат по пътищата без валидна полица. Това обяви в интервю за Mediapool изпълнителният директор на Гаранционния фонд Максим Колев. Скоро шофьорите без застраховка ще бъдат глобявани и на база данните от камерите на тол системата. Фондът е длъжен да поддържа информационната система, чрез която се издава "Гражданската отговорност". Според данните средната цена на застраховката се е увеличила минимално (с под 3%) през 2024 г. Обобщени данни за цената на застраховката за минали периоди обаче не се публикуват от никоя институция у нас, като обяснението е, че липсва такова задължение в закона.
Г-н Колев, новите функционалности на тол системата засичат ли наличието на валидна застраховка "Гражданска отговорност" на автомобилистите?
Преди две години, по време на Великденските празници, направихме първите тестове за проверка на валидността на застраховка "Гражданска отговорност" чрез интеграция между системите на Националното тол управление, МВР и Гаранционния фонд. Периодът беше подходящ заради засиления трафик, а резултатите ясно показаха, че проверката чрез тол системата е ефективен инструмент – само за шест часа бяха установени 2 971 незастраховани превозни средства. Въз основа на това предложихме законодателни промени, които вече са факт – те влязоха в сила с измененията в Закона за движение по пътищата и Кодекса за застраховането, приети преди няколко месеца.
Кой ще налага глобите и какъв е размерът им?
Органът, който трябва да констатира нарушенията посредством камерите на тол системата, е Агенция "Пътна инфраструктура" (АПИ), а санкциониращият орган е МВР. Системата ще заработи скоро, като нарушителите ще започнат да получават електронни фишове по подобие на тези за нарушенията на пътя. Санкцията за управление на превозно средство без "Гражданска отговорност" остава непроменена, като за първо нарушение на физическо лице е 250 лв., а за повторно нарушение – 400 лв.
Какъв е обхватът на застраховката "Гражданска отговорност" по последни данни
Застрахователното проникване варира през различните сезони, към момента обхваща над 98% от всички превозни средства, които са надлежно регистрирани и не са спрени от движение. Поддържането на този висок обхват е от ключово значение за нас, защото една от основните роли на Гаранционния фонд е да изплаща обезщетения на пострадали при катастрофи, причинени от превозни средства без валидна застраховка "Гражданска отговорност". Колкото повече водачи са застраховани, толкова по-сигурна и устойчива е системата за всички участници в движението.
Но трябва да имате предвид, че ние мерим обхвата на база автомобили, които са регистрирани, не са спрени от движение и не са дерегистрирани. В България има над 3.6 автомобили, което значи, че в зависимост от сезона на пътя има между 30 000 и 60 000 незастраховани автомобила.
Какво се случва, ако автомобили без "Гражданска отговорност", се движат по пътя?
Ние изпращаме писмо на собственика, за да го информираме, че няма валидна и активна полица. Ако той не сключи застраховката в законоустановения срок, подаваме информация на МВР и те от своя страна служебно го дерегистрират. В тези случаи автомобилът може да се движи по пътя с табела, а водачът да си мисли, че е изряден, но реално той няма застраховка и е дерегистриран. Тези водачи рискуват да бъдат санкционирани. Тоест тези автомобили не влизат в статистиката, защото се водят дерегистрирани. Освен това има и превозни средства, които нямат задължение да си правят застраховка – например селскостопанската техника, която също може да причини щети, ремаркета до 750 килограма, самоходна техника с мощност на двигателя до 10 kW, велосипеди с двигател и самобалансиращи се превозни средства.
Гаранционният фонд, който ръководите, е длъжен да поддържа електронната информационна система, през която се сключва застраховката "Гражданска отговорност". Има ли данни в системата за средната цена на "Гражданската отговорност" за минали периоди и какви са тенденциите по отношение на цената през 2023 г. и 2024 г.?
Ценовата динамика по линия на застраховката се проследява и анализира. Данните показват минимален ръст в различните категории превозни средства. На годишна база, за 2024 г., поскъпването е 2.85%, като това е средна стойност за страната за личните превозни средства, влекачите и автобусите.
През 2022 г. по време на голямата инфлация се отчете дори парадоксален спад в средната цена на "Гражданската отговорност". Това нормално ли е, при положение че от цената на застраховката (т. нар. премия) зависи размерът на изплащаните впоследствие обезщетения на пострадалите?
Няма как да коментирам каквито и да било въпроси, свързани с определянето на премиите по "Гражданската отговорност". Това е извън правомощията на Гаранционния фонд. Цените на застраховките зависят основно от броя и размерите на изплатените обезщетения, които варират през годините.
Най-новите промени в Кодекса за застраховането от август т. г. въведоха нова концепция на системата "бонус-малус" за "Гражданската отговорност". Каква е разликата с предишната концепция за тази система, която се обсъждаше преди около 5-6 години?
Предишната концепция на Кодекса за застраховането беше основана на модела за единна бонус-малус система за всички застрахователи с единни коефициенти за бонус или малус на всеки водач, генерирани от информационната система на Гаранционния фонд. Предвиждаше се при издаване на полици от системата на ГФ автоматично да се прилага коригиращ коефициент, който да отразява и пътно-транспортните нарушения на водача, извършени със застрахованото МПС.
Още по темата
С приетите наскоро промени в Кодекса за застраховането моделът бе променен – вместо единна система се въвежда децентрализиран модел, при който всеки застраховател разработва и прилага своя система за бонус-малус по застраховка "Гражданска отговорност" на база реално причинени щети. Този подход дава възможност на застрахователите да бъдат в реална конкуренция помежду си и да предвидят адекватно ценообразуване по избрани от тях критерии на база на информация, с която разполагат в своите бази данни. Гаранционният фонд ще предоставя информацията относно история на щетимостта на превозните средства. Според мен този подход е добро начало за справедлива оценка и яснота при индивидуалното ценообразуване по застраховката.
Кога ще заработят на практика промените? Каква е ролята на Гаранционния фонд?
Очакваме Комисията за финансов надзор да приеме съответните наредби, които ще помогнат на застрахователите да финализират своите бонус-малус системи и да публикуват информация за тях на сайтовете си. Ролята на Гаранционния фонд е да предоставя информация за историята на щетите за дадено превозно средство, за да могат застрахователите да преценят бонус или малус да приложат в процеса на своето ценообразуване.
Разчитаме в наредбите този процес да бъде уреден така, че да е напълно автоматичен, без да е необходимо клиентите да предоставят удостоверения за историята на щетимост, независимо дали са променяли застрахователя си през годините. За случаите, в които застраховката се сключва в чужбина и гражданите имат нужда от документа за целите на бонус-малус в чуждата държава, се очаква наредбите да разрешат на българските застрахователи да издават необходимите удостоверения от името на Гаранционния фонд.
Заедно с това Гаранционният фонд ще създаде онлайн услуга чрез RegiX, поддържан от Министерство на електронното управление, която ще позволи дистанционно издаване на удостоверения за историята на щетимостта на дадено МПС.
Тоест процесът ще бъде изцяло електронен и автоматизиран, и хората няма да бъдат разкарвани да вадят на хартия подобни удостоверения?
Да, точно така, освен ако изрично не пожелаят да получат документа на хартиен носител.
А какво ще става в случаите, когато човек си купува кола на старо? Дали цената на застраховката, която ще плати новият собственик, ще зависи от щетите, причинени от предишния собственик на автомобила?
Нека да изчакаме наредбата на Комисията за финансов надзор.
Това лято, след близо 7 години, България най-накрая излезе от мониторинга в системата "Зелена карта". Какво променя това?
На последната генерална асамблея на Съвета на бюрата беше взето решение мониторингът върху Националното бюро на българските автомобилни застрахователи (НББАЗ, бюро "Зелена карта") да отпадне. Най-същественият резултат от това е премахването на тежкото финансово изискване за общ презастрахователен договор на застрахователите, предлагащи "Гражданска отговорност", наложено като мярка през 2018 г. Възстановени бяха и правата на бюрото да участва в работни групи и комитети на Съвета, както и правото на глас в общото събрание. Това открива възможност представители на бюрото и на Гаранционния фонд да се включат в предстоящите избори за членове на надзорния съвет на Съвета на бюрата.
Какво предстои по отношение на "Гражданската отговорност" за тротинетките?
С последните промени в Кодекса за застраховането беше транспонирана изцяло 6-та моторна директива. Тя изисква всяка държава членка да осигури механизъм за обезщетяване на пострадали при ПТП, причинено от т.нар. индивидуални електрически превозни средства – основно електрическите тротинетки.
У нас законодателят предвижда електрическите тротинетки да подлежат на задължителна застраховка "Гражданска отговорност" на автомобилистите. Това изискване е заложено в последните промени в Закона за движение по пътищата, но все още предстои разработването на конкретните механизми за неговото прилагане. Решението поставя редица въпроси, свързани с естеството и спецификата на този тип превозни средства. Очакваме подзаконовите нормативни актове да внесат яснота и да направят нужната регламентация, за да може да бъде възможно сключването на такава застраховка.
При всички положения обаче рисковете, свързани с притежанието и използването на тези превозни средства, ще увеличат рисковата изложеност на Гаранционния фонд. По данни от МВР през последните години се наблюдава сериозно увеличение на инцидентите, причинени от тях и дори има и смътни случаи. По последни данни на МВР за 2025 г. пътно-транспортните произшествия с електрически индивидуални превозни средства са 348, от които 265 са тежки и има 3-ма загинали.
Предстоят ли други важни промени в работата на Гаранционния фонд и в сектора на "Гражданската отговорност"? Ще има ли промени, свързани с въвеждането на еврото?
Промените са доста, като ще опитам да очертая най-важните от тях и като цяло всички те са в интерес на обществото.
Лимитите по застраховка "Гражданска отговорност" се увеличават: до 6 450 000 евро за неимуществени и имуществени вреди вследствие на телесна повреда или смърт, независимо от броя на пострадалите, и до 1 300 000 евро за имуществени вреди.
Важна промяна е въвеждането на хармонизиран на ниво ЕС механизъм за обезщетение при отнемане на лиценз или неплатежоспособност на застраховател. Това ще става чрез гаранционен механизъм, в който участват оправомощените компенсационни схеми в държавите членки. По този начин се създават ясни правила и предвидимост – нещо, което липсваше досега. Нека припомня, че нашият Гаранционен фонд беше изправен пред сериозно предизвикателство по казуса на фалиралата кипърска компания "Олимпик", която имаше клон в България именно заради липсата на хармонизирани правила. Пострадалите започнаха да получават обезщетения едва след положително за нас арбитражно решение от спора ни с Кипърския гаранционен фонд.
Занапред, ако застраховател, лицензиран от КФН, изпадне в неплатежоспособност и предлага застраховка "Гражданска отговорност" в друга държава членка, обезщетенията на пострадалите лица там ще се изплащат от местната компенсационна схема. Тя впоследствие ще потърси възстановяване на сумите от българския Гаранционен фонд.
Същият принцип важи и в обратната посока – ако застраховател, лицензиран в друга държава членка, предлага "Гражданска отговорност" на територията на България и изпадне в несъстоятелност, българският Гаранционен фонд ще изплаща обезщетенията на пострадалите у нас и ще си възстановява средствата от гаранционната схема на държавата, в която е лицензиран застрахователят.
Друга промяна е свързана с вноската към Обезпечителния фонд, която вече ще се изчислява като процент от начислената премия, а не като фиксирана сума.
Засилва се и обхватът на защита, осигурявана от ГФ – при терористичен акт, извършен с превозно средство на територията на България, щетите ще се покриват от Гаранционния фонд.
И накрая – във връзка с въвеждането на еврото, всички необходими промени в Единната информационна система вече са направени. Имаме пълна готовност да преминем към новата валута още в първите часове на 2026 г.
Обхватът на задължителната застраховка "Гражданска отговорност" на автомобилистите у нас е над 98%, но въпреки това има между 30 000 и 60 000 автомобила, които се движат по пътищата без валидна полица. Това обяви в интервю за Mediapool изпълнителният директор на Гаранционния фонд Максим Колев. Скоро шофьорите без застраховка ще бъдат глобявани и на база данните от камерите на тол системата. Фондът е длъжен да поддържа информационната система, чрез която се издава "Гражданската отговорност".
Регистрация
Благодарим ви, че четете Mediapool.bg. Регистрирайте се, за да подкрепите мисията ни за независима журналистика и за да имате достъп до над 20-годишния ни архив.
Влезте в своя профил или се регистрирайте безплатно.
- Безплатен достъп до пълния архив.
- Възможност да коментирате във форума.
- Бърза регистрация за специалния ни бюлетин с коментар от журналистите от Mediapool.
Ключови думи
За честна и независима журналистика
Подкрепи Mediapool.bg с 5€, за да разчитате и занапред на независима, професионална и честна информационно-аналитична медия.
7 коментара
Екипът на Mediapool Ви уведомява, че администраторите на форума ще премахват всички мнения, съдържащи нецензурни квалификации, обиди на расова, етническа или верска основа.
Редакцията не носи отговорност за мненията, качени в Mediapool.bg от потребителите.
Коментирането под статии изисква от потребителят да спазват правилата за участие във форумите
Прочетете нашите правила за участие във форумите.
За да коментирате, трябва да влезете в профила си. Ако нямате профил, можете да серегистрирате.

Доказателство за горното твърдение са сравнителните данни за сумата на годишните застрахователни премии, платени от българските автомобилисти – …почти един милиард лева и годишната сума на изплатените щети по гражданска отговорност – някъде към 150-200 милиона лева. За съжаление в мафиотската ни държава такива налични статистически данни никой не смее да публикува.